

Em encontro na FIESC, tributaristas destacaram a importância da contabilidade e da integração entre departamentos para preparar as empresas
Revisar preços, contratos, fornecedores e projeções de caixa está entre as providências que as empresas precisam adotar para enfrentar a reforma tributária sem comprometer margens e capital de giro. A preparação exige decisões que ultrapassam os departamentos fiscais e envolvem toda a gestão do negócio.
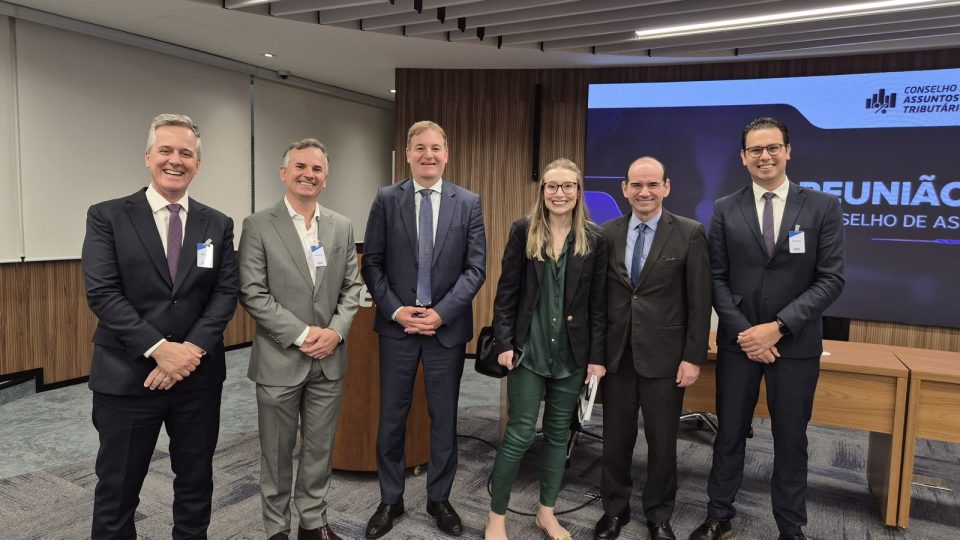
O alerta foi apresentado pelos advogados tributaristas Luiz Augusto de Souza Gonçalves, ex-delegado da Receita Federal em Florianópolis e ex-conselheiro do Conselho Administrativo de Recursos Fiscais (CARF), e Letícia Veras Costa, especialista em Direito Tributário pelo Instituto Brasileiro de Estudos Tributários (IBET), em encontro realizado nesta quinta-feira (22), na FIESC, em Florianópolis. Ambos integram o escritório Cavallazzi, Andrey, Restanho e Araújo Advocacia.
Com o tema “Reforma Tributária na prática: os ajustes essenciais antes de 2027”, a apresentação integrou a 4ª Reunião Ordinária do Conselho de Assuntos Tributários da entidade, com a presença do presidente da FIESC, Gilberto Seleme, e do delegado da Receita Federal, Sérgio Savaris.
Seleme destacou que a FIESC reúne mais de 60 mil empresas e chamou a atenção para a insegurança do setor diante das mudanças. Na avaliação do presidente, a indústria catarinense ainda não sabe quais providências adotar para se adequar à reforma, o que reforça a necessidade de orientação prática.
Contabilidade no centro da preparação
Para Luiz Augusto, a qualidade da contabilidade será decisiva para identificar os impactos da reforma e orientar as escolhas empresariais.
“Se o trabalho dos contadores já era importantíssimo, agora é essencial. Os industriais catarinenses precisam valorizar esses profissionais e assegurar as condições para que realizem o melhor trabalho. Sem uma contabilidade bem estruturada e integrada à área jurídica, é impossível aplicar a reforma tributária de forma favorável à empresa”, afirmou.
A preparação começa pela organização interna: cadastros confiáveis, contabilidade atualizada, conciliação de informações e controles que permitam comprovar créditos e recolhimentos. A partir dessa base, as áreas de compras, vendas, finanças, tecnologia e recursos humanos precisam participar das decisões.
Preço e caixa exigem simulações
Os tributaristas alertaram para o risco de reajustar preços com base em comparações inadequadas entre as alíquotas atuais e as do novo sistema. O percentual nominal do tributo, isoladamente, não revela quanto a empresa efetivamente pagará. O resultado depende da estrutura de custos, das operações e dos créditos que poderão ser aproveitados.
A mudança na forma de calcular e apresentar os impostos não representa, necessariamente, aumento da carga tributária. Por isso, a orientação é simular os efeitos sobre as compras e vendas antes de alterar preços.
Com a substituição de PIS e Cofins pela Contribuição sobre Bens e Serviços (CBS), em 2027, o planejamento financeiro deverá considerar os efeitos sobre recolhimentos, créditos e recursos disponíveis para sustentar a operação.
Nesse contexto, o split payment, mecanismo que separa o valor dos tributos durante a liquidação financeira da operação, exige atenção aos impactos sobre recebimentos, conciliação financeira e capital de giro, conforme sua implementação.
Revisão de fornecedores e contratos
Nas compras, o preço cobrado pelo fornecedor será apenas uma parte da análise. As empresas precisarão considerar o custo líquido de cada aquisição, incluindo os créditos tributários aproveitáveis, a regularidade dos documentos fiscais e a capacidade de manter o fornecimento.
Para os contratos de longo prazo, a recomendação é revisar as cláusulas sobre mudanças na legislação, reequilíbrio econômico-financeiro e responsabilidade pela documentação fiscal.
A tributação no destino pode exigir, ainda, uma revisão da estrutura logística. Centros de distribuição, filiais e rotas organizados em função do ICMS precisarão ser reavaliados à luz das regras do novo modelo.